Emisiones de alcance 3: qué son, cómo se calculan y por qué importan
Cuando una empresa calcula su huella de carbono por primera vez, suele llevarse una sorpresa: la mayor parte de su impacto no ocurre dentro de sus instalaciones. Las emisiones de alcance 3 son las emisiones indirectas de la cadena de valor, es decir, las que generan los proveedores, el transporte contratado, los viajes de los empleados y el uso de los productos vendidos. La organización no las controla directamente, pero sí son consecuencia de su actividad.
De hecho, en la mayoría de los sectores representan la mayor parte del total, entre el 70 % y el 90 %. Ignorarlas equivale a gestionar la sostenibilidad con una foto incompleta. Para medirlas con rigor, muchas compañías automatizan la recopilación de datos con InnoQubit y su solución IQ Quantum, que integra los factores de emisión y su cálculo en Microsoft Dynamics 365 Business Central.
Qué son las emisiones de alcance 3
El GHG Protocol, el estándar de referencia mundial para inventarios de gases de efecto invernadero, define las emisiones de alcance 3 como todas las emisiones indirectas que se producen en la cadena de valor de una compañía. Se dividen en dos grandes bloques: las que ocurren aguas arriba (upstream), antes de que la empresa reciba sus insumos, y las que ocurren aguas abajo (downstream), después de que el producto sale de sus manos.
Estas emisiones no pertenecen a la empresa, pero tampoco existirían sin ella. Cada pedido a un proveedor, cada envío contratado a un transportista y cada producto que consume energía en casa del cliente genera un impacto que acaba atribuyéndose a la organización que lo originó. Por eso, el alcance 3 obliga a mirar más allá del perímetro propio y entender la actividad completa del negocio.
Alcance 1, 2 y 3: diferencias y qué incluye cada uno
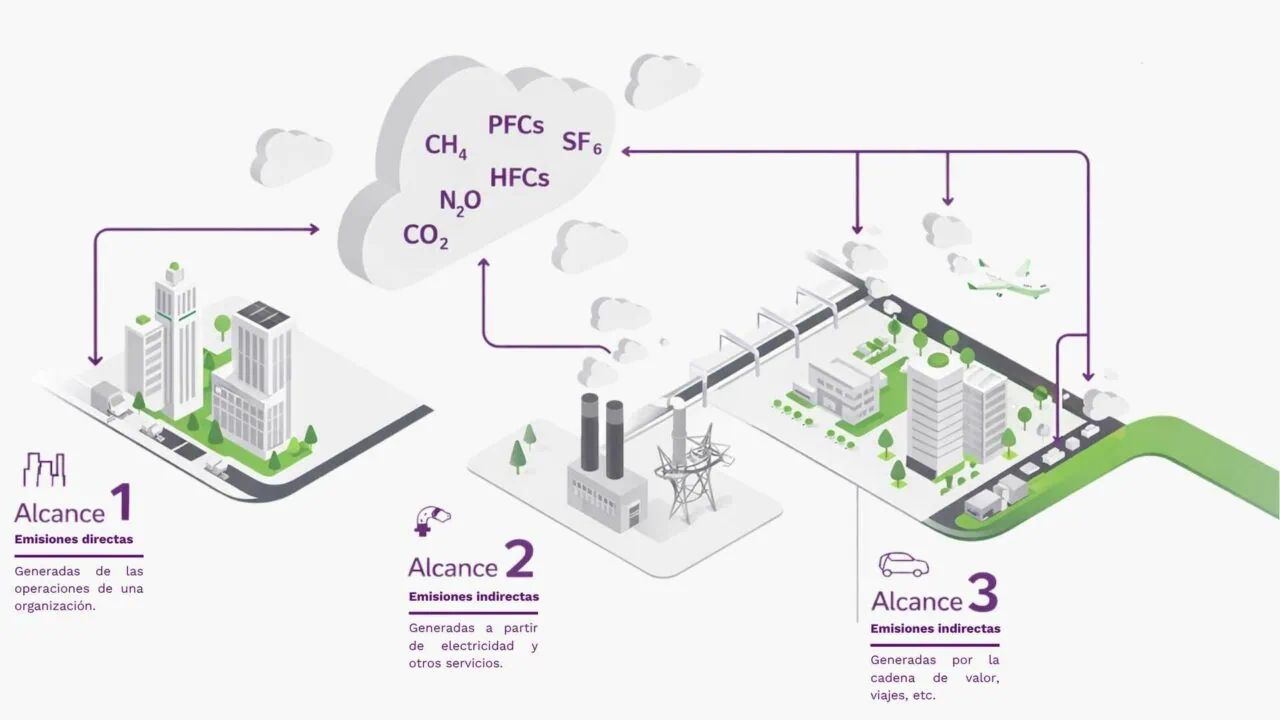
Para estructurar un inventario, la normativa divide las fuentes de emisión en tres grupos según el grado de control de la organización. La clasificación de alcance 1 2 3 permite saber qué emisiones son directas, cuáles provienen de la energía comprada y cuáles dependen de terceros:
| Alcance | Tipo | Ejemplos corporativos | Control de la empresa |
| Alcance 1 | Emisiones directas | Calderas de gas, flota de vehículos propia, fugas de refrigerantes. | Total: la empresa posee y opera las fuentes. |
| Alcance 2 | Indirectas por energía | Electricidad, calefacción y vapor comprados a terceros. | Parcial: decide el consumo, no la generación. |
| Alcance 3 | Indirectas de la cadena de valor | Compras, transporte externo, residuos, viajes y uso de productos. | Nulo: depende de proveedores y clientes. |
El alcance 1 incluye la combustión de combustibles en instalaciones propias y los gases refrigerantes que se escapan de los equipos de climatización. El alcance 2 cubre la electricidad que la empresa consume de la red. El alcance 3 agrupa todo lo demás: la producción de lo que se compra, el transporte que contratan terceros y la vida útil de lo que se vende.
Por qué el alcance 3 es el más importante de la huella de carbono
En sectores como la industria manufacturera, la distribución o los servicios, el peso de las emisiones de alcance 3 suele superar con creces al de los otros dos. Una empresa que solo mide sus calderas y su factura eléctrica está viendo una fracción mínima de su impacto real. Calcular el alcance 3 huella de carbono completa la fotografía y revela dónde se concentran los riesgos.
Además, esta información tiene valor comercial directo. Los grandes clientes corporativos preguntan por la huella de sus proveedores antes de renovar contratos, y las entidades financieras la incorporan a sus análisis de riesgo. Quien no mide su cadena de valor pierde oportunidades de negocio y queda expuesto a futuras exigencias regulatorias.
Las 15 categorías de emisiones de alcance 3 del GHG Protocol
El GHG Protocol desglosa las emisiones de alcance 3 en quince categorías para que el cálculo sea comparable entre empresas. No todas aplican a todos los negocios: una consultora no tiene categorías de producción, y un banco no vende productos físicos. El primer paso consiste en determinar qué categorías son materiales para la actividad de la empresa.
Ese análisis de materialidad evita invertir esfuerzos en áreas irrelevantes y concentra los recursos donde está el impacto real.
Categorías aguas arriba (upstream)
Las ocho primeras categorías recogen todo lo que ocurre antes de que la empresa desarrolle su actividad:
Estas categorías dependen en gran medida de la información que aporten los proveedores, por lo que la colaboración con ellos resulta clave.
Categorías aguas abajo (downstream)
Las siete categorías restantes describen el impacto que se produce después de que el producto abandona la empresa:
En esta fase, la reducción del impacto pasa por rediseñar el producto, mejorar su eficiencia y facilitar su reciclaje.
Emisiones financiadas: el alcance 3 del sector financiero
La categoría quince merece una mención especial porque en banca, seguros y fondos de inversión concentra casi toda la huella. Las oficinas y los consumos internos de una entidad financiera pesan muy poco frente al impacto de las carteras de crédito y de inversión que financia.
Para medir estas emisiones financiadas alcance 3, el sector utiliza el estándar PCAF (Partnership for Carbon Accounting Financials). Esta metodología asigna a cada entidad la parte proporcional de las emisiones de los proyectos y empresas que reciben su capital, lo que permite comparar carteras con criterios homogéneos.
Cómo calcular las emisiones de alcance 3 paso a paso
Calcular la huella de carbono alcance 3 requiere un proceso ordenado que convierta los datos de negocio en toneladas de CO₂ equivalente. Estos son los pasos esenciales:
- Define el límite organizativo: elige entre control financiero, control operativo o participación accionarial para delimitar qué filiales entran en el inventario.
- Analiza la materialidad: identifica las categorías con mayor peso cuantitativo o interés estratégico para tu sector.
- Recopila los datos de actividad: extrae compras, toneladas transportadas, kilómetros recorridos y facturación de proveedores desde los sistemas de información.
- Selecciona el método y los factores: asocia cada dato de actividad con su coeficiente de emisión oficial.
- Calcula y documenta: multiplica actividad por factor y registra el resultado con su soporte documental.
Un ejemplo sencillo lo aclara. Si un transportista externo mueve 20 toneladas de mercancía durante 15.000 kilómetros, el dato de actividad es 300.000 toneladas-kilómetro. Con un factor de 0,085 kg de CO₂e por tonelada-kilómetro, el resultado es:
300.000 t ⋅ km × 0,085 kg CO2e/t ⋅ km = 25.500 kgCO2e = 25,5 tCO2e
Ese valor se incorpora al inventario global de la compañía con su trazabilidad completa.
Métodos de cálculo: proveedor, dato medio o gasto
No todos los datos tienen la misma calidad, y el GHG Protocol establece una jerarquía de métodos:
A medida que madura el sistema de reporting, las empresas migran del gasto hacia datos físicos verificados.
De dónde salen los factores de emisión
Para convertir consumos en emisiones, los analistas utilizan bases de datos oficiales y científicas. En España, el MITECO publica factores anuales para combustibles, transporte, electricidad y residuos. A nivel internacional destacan los factores del DEFRA británico y las bases de ciclo de vida como Ecoinvent.
También existen factores específicos del propio proveedor, que suelen ser los más representativos. Eso sí, no se deben mezclar fuentes ni años dentro del mismo cálculo, porque cada factor responde a una metodología y a un año de referencia distintos.
Principales dificultades al medir las emisiones alcance 3
Medir las emisiones alcance 3 plantea retos que no aparecen en los alcances 1 y 2. Estos son los más habituales:
Superar estas barreras exige automatizar la captura de datos y centralizar la información en una única herramienta.
Normativa: ¿es obligatorio reportar el alcance 3?
En España, el Real Decreto 214/2025 obliga a las grandes empresas a calcular y registrar los alcances 1 y 2, y deja el alcance 3 como voluntario a nivel estatal. Sin embargo, la Directiva europea CSRD y los estándares ESRS E1 sí exigen reportar la cadena de valor completa cuando el alcance 3 es material.
A esta presión regulatoria se suma la indirecta: los grandes clientes y las licitaciones públicas solicitan cada vez más esta información a sus proveedores. Aunque la ley no te obligue hoy a reportar las emisiones de alcance 3, el mercado puede hacerlo mañana.
Cómo elaborar informes de emisiones de alcance 3
Un informe riguroso debe explicar qué categorías se han incluido y cuáles se han descartado, con su justificación. También debe detallar el año base elegido, la metodología aplicada, los factores de emisión utilizados y el nivel de incertidumbre de las estimaciones.
Los informes de emisiones de alcance 3 se elaboran siguiendo marcos reconocidos como el GHG Protocol, el estándar ESRS E1 o el cuestionario de CDP. Cuanta más transparencia aporte el documento, mayor confianza generará entre inversores, clientes y verificadores externos.
Cómo reducir las emisiones de alcance 3
Reducir las emisiones de alcance 3 no es una tarea que la empresa pueda hacer en solitario. Requiere alinear a toda la cadena de valor en torno a objetivos comunes:
Cada palanca requiere colaboración con terceros, pero también genera ahorro de costes y ventaja competitiva.
Cómo gestionar el alcance 3 con los datos que ya tiene tu empresa
El principal obstáculo para gestionar las emisiones de alcance 3 no es la falta de datos, sino su dispersión. Las compras, los proveedores, la logística, los viajes y los consumos ya se registran a diario en el ERP y en los sistemas de gestión de la empresa. El problema es que suelen estar repartidos en hojas de cálculo manuales que hay que actualizar.
Conectar el cálculo de las emisiones de alcance 3 con los datos transaccionales del ERP permite asignar automáticamente los factores de emisión a cada partida de compra o de gasto. El resultado es un cálculo trazable, auditable y repetible año tras año.
En definitiva, las emisiones de alcance 3 son la parte más grande y compleja de la huella de carbono, pero también la que ofrece más oportunidades de mejora. Quien las mide con rigor obtiene una ventaja competitiva real: mejor acceso a clientes, financiación y licitaciones, y una hoja de ruta clara hacia la descarbonización.
Puedes consultar la guía técnica completa en la web del GHG Protocol.